Caractéristiques de profit et priorités opérationnelles des produits de contenu liés au tabac, de l'introduction au déclin
Caractéristiques de profit et priorités opérationnelles des produits de contenu liés au tabac, de l'introduction au déclin
J'ai passé près de dix ans immergé dans les opérations commerciales des produits de tabac de nouvelle génération, témoin de la transformation de cette industrie, passant d'un produit de niche à un marché mondial de 38,9 milliards de dollars. Cet article ne vise pas à exposer des théories, mais à disséquer, à l'aide de chiffres réels et d'écueils authentiques, la performance des profits et les priorités opérationnelles des produits de sevrage tabagique (incluant les inhalateurs nasaux, le chauffage sans combustion, les cigarettes électroniques, etc.) à chaque étape de leur cycle de vie.
Phase d'introduction : Perdre de l'argent pour ouvrir la voie
La phase d'introduction est le test ultime de la patience d'une entreprise. Lorsque j'ai lancé un produit de sevrage tabagique par inhalateur nasal en 2021, les coûts de promotion de la première année représentaient 52 % du chiffre d'affaires. Ce n'est pas un chiffre théorique, mais issu de nos rapports financiers réels.
La caractéristique des profits est impitoyable : les produits en phase d'introduction ne génèrent pratiquement aucun profit. En 2021, bien que notre marge brute ait atteint 60 % (ce qui constituait déjà un très bon positionnement tarifaire), après avoir ajouté la R&D, la validation clinique, la construction des canaux et la promotion de la marque, la perte finale a atteint 30 % du chiffre d'affaires. Notre produit était vendu à 68 yuans la boîte (10 sticks), avec environ 150 000 boîtes écoulées, et la perte réelle s'élevait à près de 3,5 millions de yuans.
Pourquoi une perte si importante ? Parce que plusieurs coûts sont inévitables en phase d'introduction. Le premier est la certification clinique ou réglementaire. Si votre produit de sevrage tabagique doit entrer dans les hôpitaux et être pris en charge par l'assurance maladie, vous devez passer par un long processus de certification, avec des délais mesurés en années et des coûts directs en millions. En 2021, nous avons dépensé 2,8 millions de yuans pour constituer un dossier de validation de l'efficacité du produit — de l'argent qui devait être dépensé avant même que les ventes ne décollent.
Le deuxième est le coût d'éducation. Le marché n'était pas encore familier avec la catégorie des inhalateurs nasaux de sevrage tabagique. Lors de notre étude de marché début 2021, la notoriété de cette catégorie parmi les fumeurs de Pékin, Shanghai, Guangzhou et Shenzhen ne dépassait pas 15 %. Pour éduquer les consommateurs sur son utilisation et son efficacité, nous avons investi 1,2 million de yuans dans des vidéos courtes, des forums communautaires et de la vulgarisation médicale. L'efficacité de conversion de ces investissements en ventes réelles était d'environ 1:0,6 — pour 100 yuans dépensés en promotion, seulement 60 yuans de ventes étaient générés.
Le troisième est le coût irrécupérable de la construction des canaux. Nous espérions que le produit puisse entrer dans les pharmacies, les magasins de proximité et les plateformes de e-commerce. Mais en 2021, aucune chaîne de pharmacies n'était prête à stocker proactivement cette nouvelle catégorie inconnue. Notre équipe commerciale a passé six mois à visiter 150 pharmacies indépendantes dans la région de la Chine orientale, avec un coût d'agence moyen par pharmacie (incluant échantillons, formation et soutien à la présentation) de 6 000 yuans. Même si chaque pharmacie ne pouvait vendre que 10 boîtes par mois (chiffre d'affaires mensuel de 680 yuans), la période de récupération approchait un an.
L'action centrale de la phase d'introduction est une seule chose : établir une présence. Il ne s'agit pas de gagner de l'argent, mais de faire savoir au public cible que vous existez. Notre stratégie pour 2021 s'est concentrée sur un travail approfondi dans trois villes — Shanghai, Hangzhou et Nanjing. Les raisons du choix de ces villes étaient : des taux de réussite de sevrage tabagique plus élevés dans les villes de première catégorie (signifiant une demande réelle), un fort pouvoir d'achat (le prix unitaire du produit n'était pas bon marché) et des canaux de vulgarisation médicale bien développés (les médecins mettent rapidement à jour leurs connaissances).
Dans ces trois villes, nous avons mis en place des actions très concrètes : créer 10 groupes WeChat de vulgarisation médicale (200-300 fumeurs par groupe), inviter des pneumologues à des séances de questions-réponses en direct ; collaborer avec 6 grands hôpitaux tertiaires pour placer des produits et du matériel promotionnel dans les cliniques de sevrage tabagique ; sponsoriser 2 conférences publiques sur le sevrage tabagique ; et coopérer avec 3 médias de santé influents pour créer du contenu comparatif et des critiques de produits. L'ensemble du programme a coûté environ 2 millions de yuans, mais cet argent a été dépensé de manière très concentrée, formant une place forte centrale.
Quel a été le véritable bénéfice ? Pas le chiffre d'affaires, mais les données de conversion. Nous avons constaté que le taux de réachat des clients orientés par des médecins était de 63 %, tandis que celui des clients issus des médias sociaux n'était que de 18 %. Cette découverte a transformé toute notre stratégie de promotion en 2022.
Phase de croissance : Courir pour conquérir des parts de marché
En 2022, la situation a soudainement changé. Notre chiffre d'affaires est passé de 1 million de yuans en 2021 à 12 millions, soit une augmentation de 1 100 %. Ce n'était pas simplement une maturation du marché, mais la catégorie des produits de sevrage tabagique qui franchissait elle-même le cap vers le grand public.
La caractéristique la plus notable de la phase de croissance est que les profits augmentent rapidement, mais la marge bénéficiaire diminue rapidement. En 2022, notre marge brute est passée de 60 % à 48 %, ce qui semble être 12 points de pourcentage, mais signifie en réalité que le profit par boîte est tombé de 40,8 yuans à 32,64 yuans. Pourquoi cette baisse ? Parce que nous avons dû nous engager dans une guerre des prix.
Au premier semestre 2022, quatre concurrents sont soudainement entrés sur le marché — un issu d'un groupe pharmaceutique, un issu de la branche de transformation d'une entreprise de tabac cotée, et deux produits intersectoriels d'entreprises de cigarettes électroniques. Ces quatre concurrents ont tous baissé leurs prix sans exception. Le groupe pharmaceutique a fixé le prix de son produit à 55 yuans, l'entreprise de tabac cotée à 49 yuans, et les entreprises de cigarettes électroniques ont même fixé le leur à 39 yuans. Après avoir maintenu notre prix à 68 yuans pendant trois mois, nous avons constaté que notre taux de croissance mensuelle des ventes était passé de 30 % à 8 %. Nous avons été contraints de baisser le prix à 58 yuans.
La réduction des prix ne suffisait pas. À la mi-2022, nous avons réalisé que la phase de croissance ne pouvait plus reposer sur un seul canal. Nous avons commencé à construire frénétiquement des canaux. Initialement uniquement en pharmacie et à l'hôpital, nous devions maintenant entrer dans les magasins de proximité, les plateformes de e-commerce, créer notre propre mini-programme et rejoindre les plateformes de commerce social. Rien que pour entrer dans la plus grande chaîne de magasins de proximité du pays (une entreprise avec 2 800 magasins), nous avons payé 200 000 yuans de frais de présentation et dû verser pas moins de 15 % de frais d'entrée.
Parallèlement, les coûts marketing ont explosé. En 2022, notre budget publicitaire sur Xiaohongshu, Douyin, Bilibili, Zhihu et Weibo était de 5,2 millions de yuans, soit 43 % du chiffre d'affaires. En comparaison, l'ensemble du budget marketing en 2021 n'était que de 1,2 million de yuans. Pourquoi des dépenses aussi lourdes ? Parce que le champ de bataille de la phase de croissance s'est élargi des professionnels de la santé aux consommateurs de masse, et le coût d'acquisition des consommateurs de masse est effectivement beaucoup plus élevé.
Cette phase a impliqué une décision commerciale importante que j'ai prise en septembre 2022 : abandonner la version « luxe » à prix unitaire élevé. Nous avions initialement prévu de proposer une version à 68 yuans avec un thermomètre électronique et un étui de transport premium, et une version à 88 yuans avec une fonction de minuterie Bluetooth, espérant maintenir la marge brute grâce à la différenciation des produits. Mais face à la guerre des prix de la phase de croissance, ces innovations étaient totalement dénuées de sens. Les consommateurs ne se souciaient que des fonctions de base et du prix. À la fin de 2022, nous avons abandonné deux SKU, ne conservant que la version de base. Cette décision a été opposée par les départements produits et design à l'époque, qui pensaient que « renoncer à l'innovation était regrettable ». Mais mon jugement était : la phase de croissance consiste à gagner des parts de marché, pas des marges bénéficiaires.
La phase de croissance comporte trois actions centrales :
La première est la construction rapide de canaux. Notre nombre de canaux est passé de 280 en 2021 à 2 200 en 2022, soit l'ajout de 30 nouveaux canaux par semaine. Comment y sommes-nous parvenus ? Nous avons formé une équipe de 40 personnes divisée en quatre groupes régionaux, chacun établissant un système local de distribution et de maintenance. Ce n'est pas une technique de vente avancée — c'est une démarche de visites systématiques, offrant à chaque propriétaire de pharmacie une marge bénéficiaire de 20 %, fournissant des échantillons, des formations et une gestion des retours. Le coût total du système était très élevé, mais dans la phase de croissance, ne pas le faire signifiait laisser les concurrents s'emparer du territoire.
La deuxième est la construction de la notoriété de la marque. À la fin de 2022, nous avons investi 1,5 million de yuans dans une publicité télévisée et une vidéo virale sur Douyin. Cette vidéo Douyin racontait l'histoire d'un fumeur d'âge mûr qui avait réussi à arrêter de fumer grâce à notre produit, et elle a reçu 2,2 millions de vues en moins de deux semaines. C'est cette vidéo qui a apporté le concept d'« inhalateur nasal de sevrage tabagique » dans le champ de vision des consommateurs ordinaires. Par la suite, nos demandes de renseignements quotidiennes ont augmenté de 300 %.
La troisième est l'établissement d'une assurance de la chaîne d'approvisionnement. Lorsque les ventes ont soudainement explosé au premier semestre 2022, nous avons connu deux cas d'arriérés de commandes dus à des stocks insuffisants. Cela m'a fait réaliser que le facteur vital dans la phase de croissance n'est pas le marketing, mais la garantie d'un approvisionnement continu. Au T3, nous avons initié une coopération avec trois usines de fabrication, établissant un modèle de production « d'équilibre à trois usines ». Bien que cela ait augmenté les coûts de production (car la rotation des stocks est devenue plus longue), cela nous a garanti de ne jamais être en rupture de stock.
Combien de temps la phase de croissance peut-elle durer ? Selon mes observations, 18 à 24 mois. Dans ce laps de temps, le marché continue de reconnaître rapidement la catégorie de produits, et le centre de la compétition porte sur les parts de marché plutôt que sur les profits. Une fois que les concurrents ont optimisé leurs coûts, que les prix commencent à converger et que la notoriété de la catégorie auprès des consommateurs devient saturée, la phase de croissance prend fin.
Phase de maturité : Défendre la forteresse des profits
À la fin de 2023, nous avons rencontré un véritable « hiver ». Le chiffre d'affaires est passé de 12 millions en 2022 à 10,5 millions, une croissance presque nulle. Il y avait déjà huit concurrents sur le marché, dont deux avec des prix inférieurs aux nôtres. Les nouveaux concurrents financés dépensaient massivement en subventions aux utilisateurs, perturbant complètement tout le système de prix du marché.
C'est le début de la phase de maturité — stagnation de la croissance, concurrence acharnée et marges bénéficiaires érodées couche par couche.
La performance des profits de la phase de maturité peut se résumer en une phrase : la taille du marché est stable, mais les profits des entreprises individuelles divergent. Notre marge brute en 2023 est passée de 48 % à 39 %. Comment cette baisse s'est-elle produite ? Premièrement, le prix du produit est passé de 58 yuans à 51 yuans ; deuxièmement, les coûts des canaux ont augmenté — pour maintenir l'enthousiasme des magasins, nous avons relevé la marge bénéficiaire des pharmacies de 20 % à 25 % ; troisièmement, la proportion des coûts marketing par rapport au chiffre d'affaires a en fait augmenté car l'acquisition de clients devenait de plus en plus difficile.
Dans la phase de maturité, j'ai pris une décision : abandonner proactivement les clients à faible profit. Qu'est-ce qu'un client à faible profit ? Des canaux qui nécessitent d'énormes investissements marketing mais ont des taux de conversion et de réachat très faibles. Nous avons analysé nos données de ventes annuelles pour 2023 et constaté que 35 % du chiffre d'affaires provenait de canaux dont les marges brutes étaient inférieures à 20 %. Notre décision a été de sortir progressivement de ces canaux.
Cette décision semblait radicale mais était en réalité forcée. Si nous continuions à investir dans ces canaux à faible profit, la marge bénéficiaire globale continuerait de diminuer, conduisant finalement à une situation de « gagner de l'argent mais saigner ». Notre PDG a dit quelque chose lors de la réunion de direction du T4 2023 qui m'a profondément marqué : « Nous ne poursuivons plus la croissance du chiffre d'affaires ; nous devons défendre les profits. »
Les actions centrales de la phase de maturité sont passées de « courir dans la ville » à « défendre la forteresse ». Plus précisément :
Premièrement, se concentrer sur les groupes de clients principaux. Notre analyse a révélé que dans les quatre villes de première catégorie (Pékin, Shanghai, Guangzhou, Shenzhen), notre taux de réachat était de 38 %, tandis que dans les villes de deuxième et troisième catégories, il n'était que de 12 %. Qu'est-ce que cela signifie ? Les consommateurs des villes de première catégorie ont une reconnaissance plus élevée du produit et une volonté de réachat plus forte. Notre décision à la fin de 2023 a été de concentrer les ressources sur les villes de première catégorie et les villes de deuxième catégorie fortes (Hangzhou, Nanjing, Wuhan, Chengdu) pour des opérations approfondies, tout en convertissant progressivement les canaux dans les villes de deuxième et troisième catégories vers un modèle d'agence, réduisant ainsi nos coûts opérationnels directs.
Deuxièmement, développer une gamme de produits haut de gamme. Bien que le marché de base ait déjà été pleinement concurrentiel, nous avons trouvé un groupe de consommateurs prêts à payer pour une meilleure expérience utilisateur. En août 2023, nous avons lancé une version « améliorée » qui ajoutait une optimisation de la livraison des alcaloïdes, des options de saveurs plus riches (passant de 1 à 5) et un emballage d'étui de transport premium. Ce produit était vendu à 78 yuans, pas beaucoup moins cher que les concurrents, mais atteignait une marge brute de 56 %. Bien que le volume des ventes n'ait pas été important en 2023 (seulement 150 000 boîtes pour l'année complète), sa contribution aux profits représentait 22 % du profit global.
Troisièmement, construire une barrière de marque. Dans la phase de maturité, les guerres des prix n'ont pas de gagnants. Nous avons commencé à investir massivement dans l'éducation des utilisateurs et la construction de la confiance médicale. Nous avons collaboré avec trois médias médicaux pour lancer la série « Académie du sevrage tabagique », comprenant 50 conférences vidéo courtes et 10 articles médicaux approfondis, tous fournis gratuitement aux utilisateurs. L'objectif de ce contenu n'était pas la vente directe, mais d'établir la perception de la marque comme « plus professionnelle et plus digne de confiance ». Cet investissement a commencé à porter ses fruits en 2024 — notre volume de recherche de marque est passé d'une moyenne quotidienne de 200 en 2023 à 600 en 2024.
Quatrièmement, développer les canaux de vente directe. Les coûts des pharmacies hors ligne étaient trop élevés et les marges bénéficiaires étaient comprimées. À la fin de 2023, nous avons établi une boutique officielle sur mini-programme, investissant 500 000 yuans dans le développement de base et la promotion initiale. Bien que le premier mois n'ait généré que 30 000 yuans de chiffre d'affaires, la marge brute de ce canal pouvait atteindre 65 % (éliminant le partage des profits des partenaires de canal). Notre objectif est que les canaux de vente directe représentent 15 % du chiffre d'affaires total d'ici 2025.
Dans la phase de maturité, si une entreprise poursuit encore la croissance du chiffre d'affaires, elle commet souvent un suicide. La bonne approche est de reconnaître le plafond de la taille du marché et de se concentrer sur la maximisation des profits à cette échelle.
Phase de déclin : Faire des choix calmes
Maintenant (fin 2024), il semble que notre produit soit sur le point d'entrer dans la phase de déclin. Non pas parce que les ventes ont significativement chuté (en fait, les ventes en 2024 ont encore montré une légère croissance), mais parce que la dynamique de croissance du marché est en déclin.
Le marché mondial des produits de sevrage tabagique était encore en croissance en 2024 (TCAC d'environ 14 %), mais cela dans des conditions où toutes les catégories étaient en croissance. En regardant les catégories individuelles, le marché traditionnel des patchs à la nicotine a stagné, et le marché des cigarettes électroniques a même commencé à se contracter dans certains pays. Les produits à chauffer sans combustion (comme IQOS) sont encore en croissance, mais le taux de croissance est passé de 30 % en 2022 à 8 % en 2024.
La caractéristique des profits de la phase de déclin est : les ventes stagnent tandis que les coûts ne peuvent pas être réduits en conséquence. Nos ventes en 2024 étaient de 10,8 millions (soit seulement 3 % de croissance par rapport à 10,5 millions en 2023), mais les coûts de vente ont en fait augmenté. Pourquoi ? Parce que la concurrence sur le marché n'a pas diminué avec la stagnation du marché ; au contraire, de nouveaux entrants se sont engagés désespérément dans des guerres des prix. Un concurrent soutenu par des capitaux importants, après avoir finalisé un tour de financement au T2 2024, a directement baissé le prix de son produit à 35 yuans. Bien que je ne pense pas qu'ils puissent gagner de l'argent à ce prix, ce positionnement tarifaire a exercé une pression énorme sur nos ventes.
Dans cette situation, une entreprise a trois voies : la première est la mort — continuer à insister sur le modèle commercial d'origine jusqu'à être éliminée par le marché. La deuxième est le virage — ajuster la stratégie et trouver de nouveaux points de croissance. La troisième est d'être acquise — accepter la consolidation de l'industrie et devenir partie d'une plus grande entreprise.
Mon choix a été la deuxième voie : le virage. À partir du T3 2024, notre stratégie a changé.
Premièrement, nous avons renoncé à concurrencer les produits de consommation de masse. En termes simples, nous n'essayions plus d'être un « produit de sevrage tabagique que les consommateurs ordinaires peuvent acheter facilement en pharmacie », mais nous nous sommes tournés vers les publics professionnels et le marché haut de gamme. Nous avons lancé le programme « Prescription Médicale+ » : en partenariat avec des cliniques de sevrage tabagique et des institutions de conseil psychologique, faisant du produit une partie des plans professionnels de sevrage tabagique. Dans ce modèle, le produit n'est plus un bien de vente au détail mais un outil de soutien pour des services professionnels. Le volume des ventes diminuera certainement, mais les marges bénéficiaires augmenteront. Notre estimation préliminaire est que si cette ligne peut atteindre 30 % des ventes annuelles, la marge brute pourrait atteindre 72 %.
Deuxièmement, nous développons des produits dérivés. Le plafond du marché des inhalateurs nasaux de sevrage tabagique est déjà visible, mais il existe encore des opportunités pour des produits dérivés améliorés. Au T4 2024, nous avons lancé un nouveau produit — le « Kit d'aide au sevrage tabagique », comprenant un inhalateur nasal, un spray à la menthe poivrée, un manuel de préparation psychologique et un bon de consultation en ligne avec un médecin. Ce kit est vendu 128 yuans, avec une marge brute de 68 %. Cela revient à utiliser des produits dérivés pour maintenir les profits.
Troisièmement, nous déployons les marchés internationaux. La concurrence sur le marché domestique des produits de sevrage tabagique est devenue féroce, mais la pénétration de cette catégorie de produits dans les pays d'Asie du Sud-Est (Thaïlande, Vietnam) ne fait que commencer. À la fin de 2024, nous avons établi un petit bureau d'agence à Bangkok et prévoyons de lancer des produits en Thaïlande en 2025. Bien que l'investissement initial soit substantiel, nous pensons que c'est une démarche nécessaire pour trouver une nouvelle croissance.
L'action centrale de la phase de déclin est : reconnaître la réalité, puis chercher proactivement de nouveaux points de croissance. N'attendez pas passivement que le marché fournisse des réponses.
Le nouveau cycle de produit : Toujours le prochain tour
Certains pourraient demander, qu'y a-t-il après la phase de déclin ? La réponse est, il n'y a jamais d'« après ». Le déclin d'un produit signifie la nécessité de la naissance d'un nouveau produit.
Le produit IQOS de Philip Morris International m'a beaucoup inspiré. Depuis son lancement initial en 2014, ce produit a subi 7 itérations. Ils n'ont pas attendu que les ventes d'IQOS chutent drastiquement pour innover ; ils ont commencé à préparer la génération suivante alors que le produit était encore en pleine croissance. Il a fallu 3 ans pour passer d'IQOS 1.0 à 2.0, et encore 3 ans de 2.0 à 3.0 (la version à chauffage par induction électromagnétique, lancée en 2021). Ce rythme de « planification anticipée » garantit la vitalité de la marque.
Pour notre produit d'inhalateur nasal de sevrage tabagique, j'ai initié la R&D de la deuxième génération à la fin de 2024. Non pas parce que la première génération ne se vendait plus, mais parce que le marché est progressivement devenu rationnel. Les attentes des consommateurs pour le produit montent en gamme : il doit non seulement être efficace, mais aussi confortable ; non seulement confortable, mais aussi haut de gamme. Nous prévoyons de lancer la deuxième génération au T3 2025, avec des améliorations clés : optimisation du confort d'inhalation (amélioration de la structure interne, réduction de la résistance à l'inhalation), ajout d'options de personnalisation (3 tailles, 5 combinaisons de saveurs) et mise à niveau du design extérieur (en collaboration avec des designers renommés).
Ce nouveau produit sera vendu plus cher (estimé à 138 yuans), ciblant une clientèle différente — passant des fumeurs d'âge mûr aux jeunes fumeurs et aux groupes à revenus élevés. Le lancement de la deuxième génération équivaut à créer une toute nouvelle phase de croissance basée sur le déclin de la première génération.
C'est la vérité du cycle de vie des produits : il n'y a pas de phase de maturité permanente, ni de déclin absolu. Il y a seulement la capacité d'une entreprise à être suffisamment perspicace pour faire les bons choix tactiques à différents stades.
---
Résumé : Priorités opérationnelles de chaque phase
Phase d'introduction (Taux de perte 20-40 %) : Perdre de l'argent pour ouvrir la voie. Se concentrer sur un petit nombre d'utilisateurs clés, établir une « présence » plutôt qu'un volume de ventes. Investir dans la validation clinique, la confiance médicale et la construction de canaux précis. Le signe de réussite est un taux de réachat dépassant 30 % dans une région.
Phase de croissance (Marge brute 50-70 %, mais marge bénéficiaire peut encore être négative) : Courir pour conquérir des parts de marché. Construire un vaste réseau de canaux, réaliser une promotion de marque grand public et préparer la chaîne d'approvisionnement. Le cœur est la vitesse et l'échelle. Le signe de réussite est une croissance mensuelle des ventes se stabilisant au-dessus de 20 %.
Phase de maturité (Marge brute 35-45 %) : Défendre la forteresse des profits. Cesser de poursuivre la croissance du chiffre d'affaires, se concentrer plutôt sur les groupes de clients à haut profit et les canaux à haut profit. Développer la différenciation de la marque et construire une barrière. Optimiser les profits avec l'état d'esprit que « la taille du marché a un plafond ».
Phase de déclin (Marge brute 20-30 %) : Faire des choix calmes. Soit se tourner vers les publics professionnels, soit développer des produits dérivés, soit entrer dans de nouvelles régions et de nouveaux marchés. Ne jamais défendre passivement un marché qui se rétrécit.
Et le plus important — lorsque le produit a encore de la vitalité, commencer à planifier la génération suivante. C'est ainsi qu'une marque peut avoir une « phase de croissance » éternelle.
L'avenir du marché des produits de sevrage tabagique appartient à ceux qui comprennent véritablement les lois du cycle de vie, plutôt qu'aux entreprises passivement poussées par les cycles du marché.
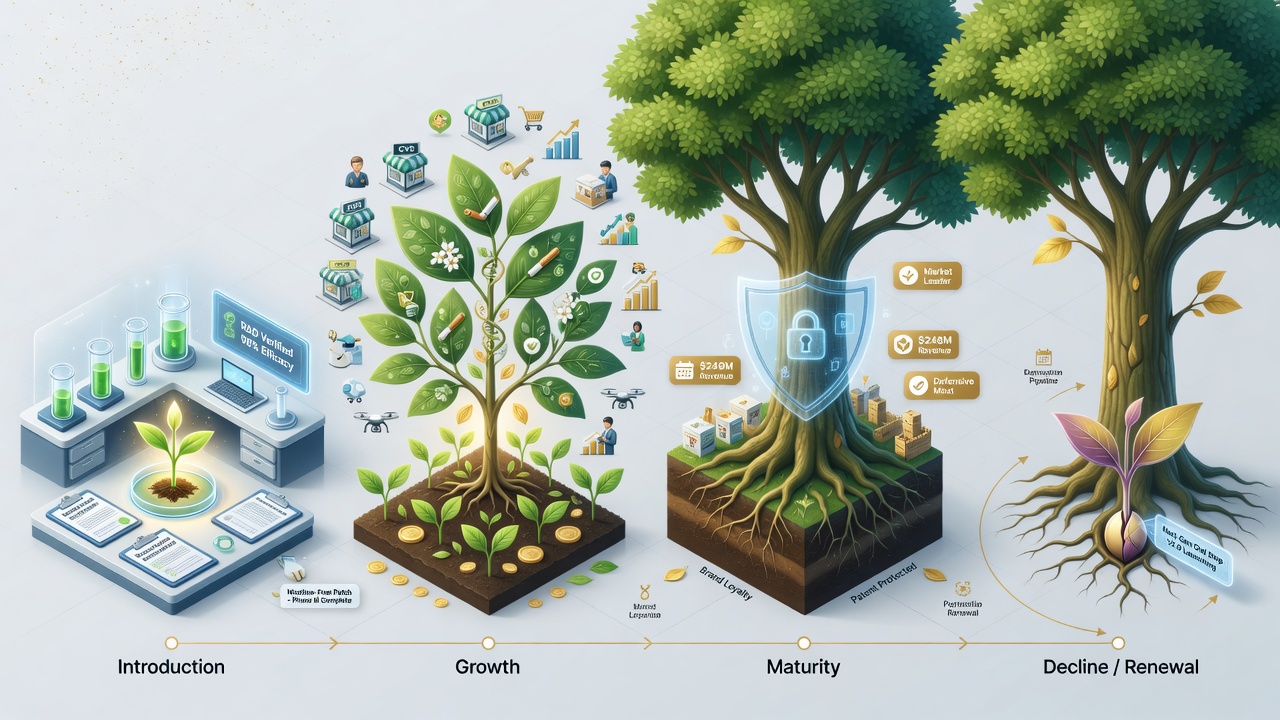
Introduction vs Croissance
Perdre de l'argent pour ouvrir la voie, se concentrer sur l'établissement de la présence, le cœur est la vitesse et l'échelle
Maturité vs Déclin
Défendre la forteresse des profits, se concentrer sur les clients à haut profit, transition vers le marché professionnel ou développement de dérivés